「長生きすると、お金が足りなくなるかもしれない」
老後資金の話では、よく耳にする言葉です。金融の世界では、想定以上に長生きして資産が不足する可能性を「長寿リスク」と呼ぶことがあります。
でも、少し不思議な表現だと思いませんか。
本来、長く生きることは喜ばしいこと。それを「リスク」と呼ぶと、長生きそのものが困ったことのようにも聞こえます。
金融老年学(ファイナンシャル・ジェロントロジー)では、老後のお金を考えるとき、資産額だけでなく、健康、働き方、家族との関係、判断力の変化なども含めて考えます。
たとえば、65歳の時点で「あと20年」と決めて資産を取り崩せば、想定より長生きしたときに不安が生じます。だからといって、100歳までのお金をすべて預金で確保してからでなければ安心できない、と考えるのも現実的ではありません。
ここで大切になるのが、**「一生分のお金を自分の貯蓄だけで用意するわけではない」**という視点です。
公的年金には、生きている限り受け取れるという大きな特徴があります。そこに預貯金や運用資産を組み合わせ、必要に応じて少しずつ取り崩していく。老後のお金は、一つの大きな貯金箱ではなく、年金と手元の資産を組み合わせて考えることができます。
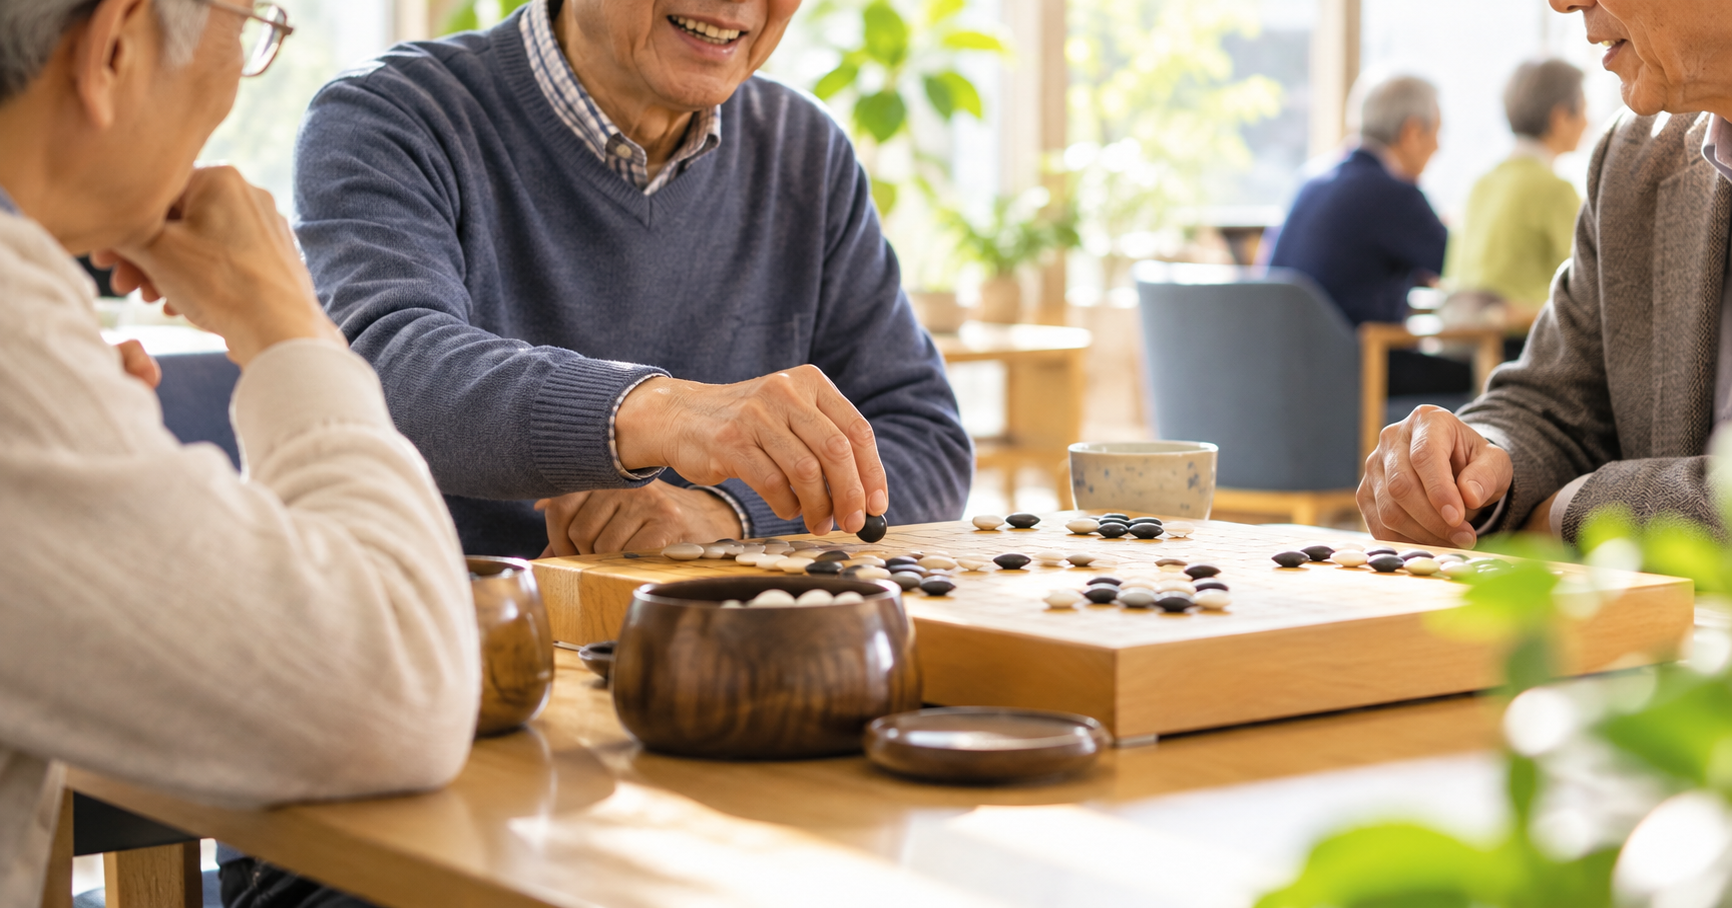
また、年齢とともに支出がずっと同じとは限りません。旅行を楽しむ時期もあれば、身近な囲碁や英会話のサークル、習い事などが楽しくなる時期もあるかもしれません。年齢を重ねるにつれて、暮らしの楽しみ方が変われば、お金の使い方も自然に変わっていきます。
つまり、考えたいのは「100歳までにいくら必要?」という一つの数字だけではありません。
まずは、生涯受け取れる公的年金で暮らしのどのくらいをまかなえるのか。そのうえで、足りない部分を預貯金や運用資産から、どんなペースで補っていくのか。
長生きを「怖いリスク」にしてしまうより、長くなった人生に合わせて、お金の持ち方や使い方を少しずつ組み直していく。
人生100年時代のお金との付き合い方を、もう一度考えてみませんか。