「親のお金のことなんて、まだまだ元気なのに聞きにくい」
そう感じる方も多いのではないでしょうか。預金はいくらあるのか、年金はいくらなのか、保険はどこに入っているのか。聞き方によっては、財産を探っているようで気が引けます。
でも、金融老年学の視点から考えると、大切なのは「財産額を聞くこと」よりも、親が自分で判断できる間に、お金に関する情報を家族とどう共有しておくかです。
年齢を重ねても判断力が一律に低下するわけではありません。ただ、病気や入院などをきっかけに、突然、家族が手続きをしなければならない場面はあります。
そんなとき、「銀行はどこ?」「保険証券は?」「毎月何が引き落とされているの?」と、家族が一から探すのは大変です。
だからといって、いきなり「貯金はいくらあるの?」から始める必要はありません。
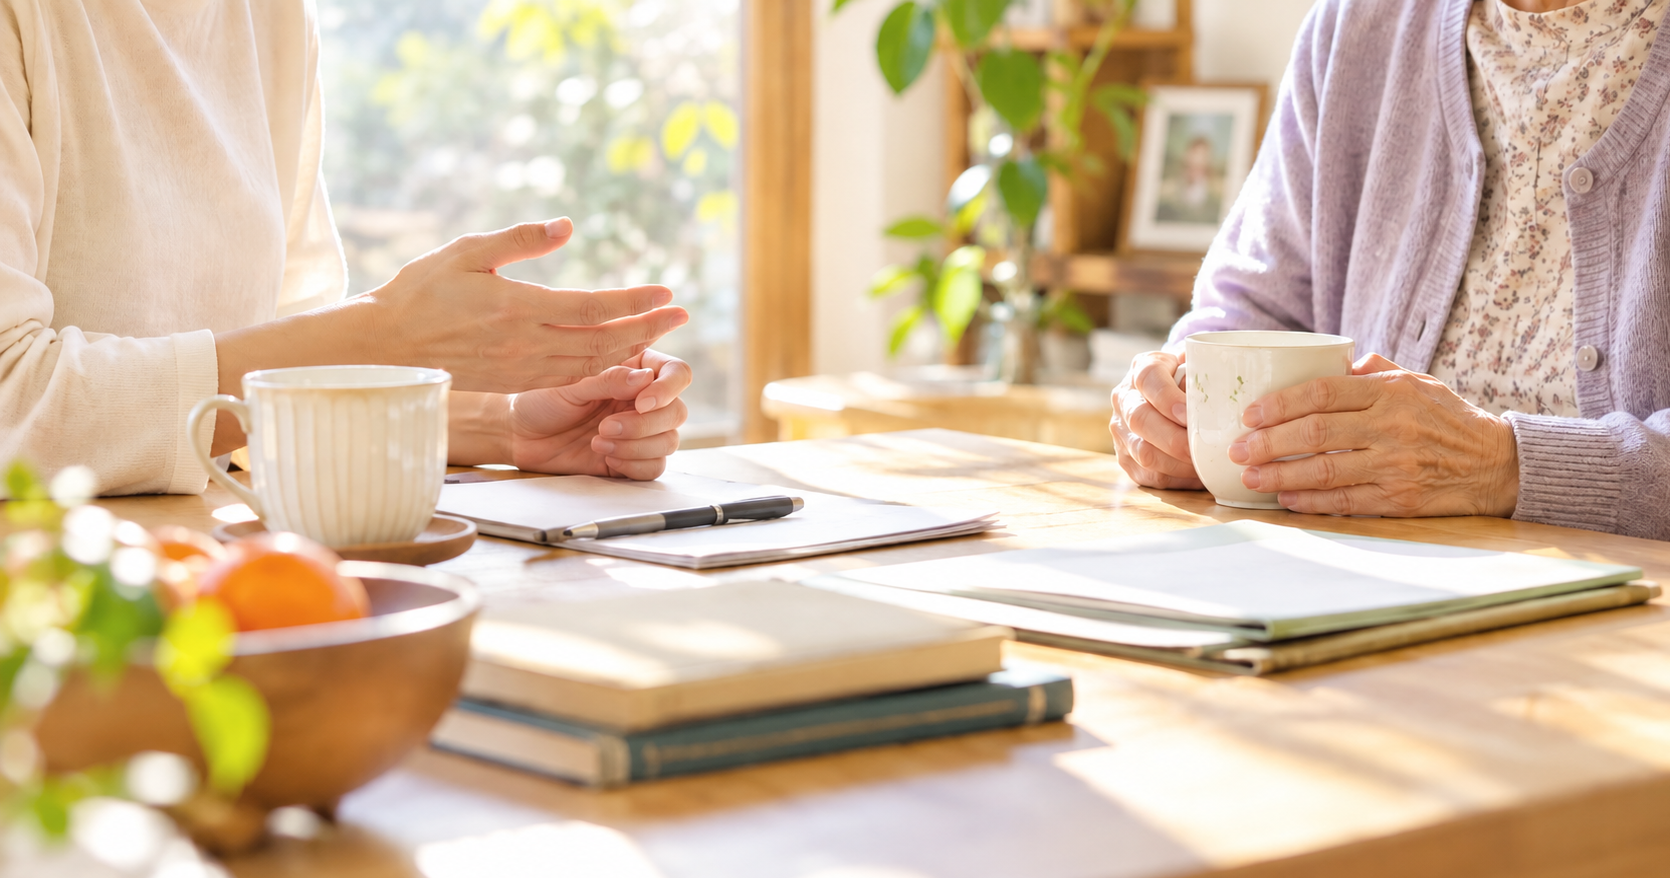
たとえば、「もし入院したら、私が連絡したほうがいいところはある?」「大事な書類はどこに置いてある?」。そんな日常的な話からでも十分です。
これは相続対策とは少し違います。
相続は亡くなった後の財産の引き継ぎですが、その前には、日々の支払いや契約、医療・介護に伴うお金の管理があります。
そして行動経済学では、人には面倒なことや不安なことを先送りしやすい傾向があると考えます。「まだ大丈夫」と思っているうちに年月が過ぎてしまうのも、不思議なことではありません。
だからこそ、親のお金の話をするタイミングは、「困ってから」ではなく、何も困っていないときなのかもしれません。
全部を一度に聞かなくてもいい。金額まで知らなくてもいい。
まずは、どこに何があるのか、困ったとき誰に連絡すればよいのか。
お金の話は、財産を知るためではなく、親が大切にしてきた暮らしを、いざというときにも守るための準備と考えると、少し話しやすくなるのではないでしょうか。