[連載]人生100年時代を賢く生きる「心とお金の老年学」
不安は「能力の衰え」ではなく、「ステージが変わったサイン」
投資やお金のことについて、 「昔はもっと強気だったのに、最近は急に不安が増えた」 そんな感覚を持つ人は少なくありません。
50代後半までは仕事も現役で、収入も安定し、 「多少失敗しても取り返せる」という余裕があります。 しかし、還暦が近づくと、景色が変わり始めます。
これは「決断力が落ちた」のではなく、 人生のステージに合わせて“投資との向き合い方を変える時期”が来たというサインです。
老年学(ジェロントロジー)の視点で見れば、この不安は投資に向かなくなったサインではなく、「人生のステージに合わせ、投資の向き合い方をアップデートすべき時が来た」という、心からの大切な通知なのです。
拡大の時期から持続・活用の時期へ
人生には、投資の前提が変わる2つの時期があります。
● 積み上げ期(大人世代の前半)
- 収入が安定
- 運用できる時間が長い
- 「どう増やすか」が中心
- 価格変動も「安く買えるチャンス」と前向きに捉えられる
● 持続・活用期(成熟世代)
- 資産を「人生に活かす」段階
- 収入源が給与から年金・資産へ移る
- 失敗を“時間で取り戻す”ことが難しくなる
- 判断の軸は「自分を支え続けること」へシフト
50代後半で感じる不安は、「攻めの投資」から「自分を守る投資」 へ切り替えるべきタイミングに来たことを、心が教えてくれているのです。
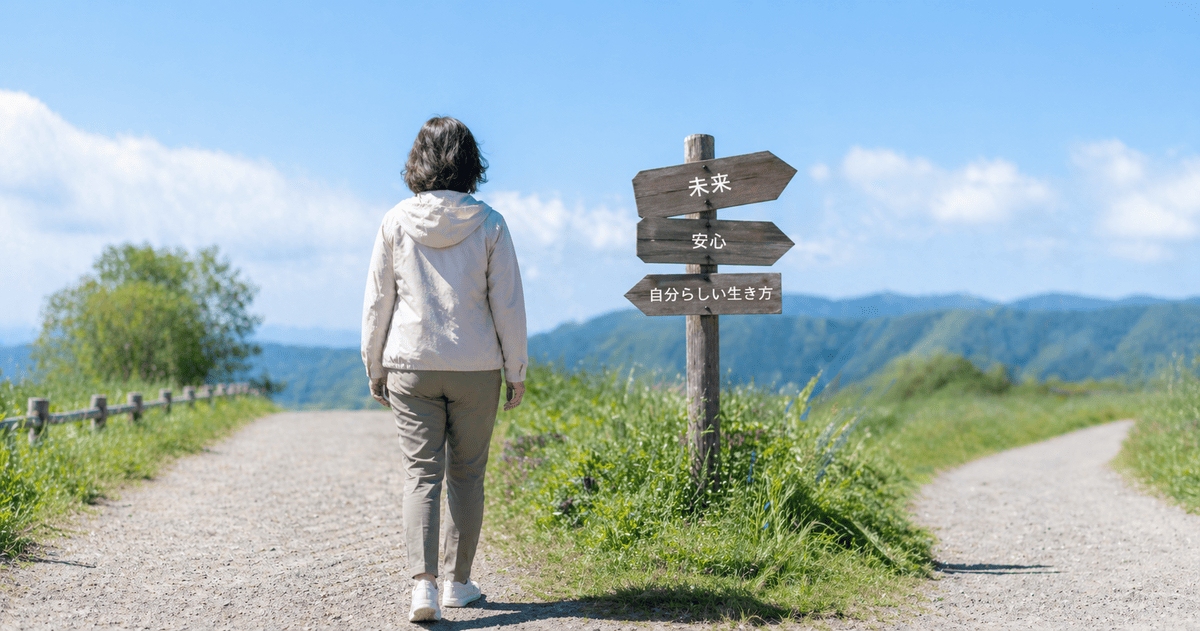
不安は「守るべきものが明確になった証拠」
老年学では、年齢とともに慎重になることを 「回避能力が高まる」と捉えます。
資産が減ったとき、 「働いて取り戻す」という選択肢が狭まるなら、 脳が慎重になるのは当然です。
つまり不安は、 判断力が衰えたのではなく、“人生全体の折り合いをつけたいという自衛本能” なのです。
不安を正しく理解することが、これからの安心につながります。
不安を「なだめ」、味方にする3つの視点
不安は投資を否定するものではありません。 むしろ、「今の自分に合う投資へ移行するヒント」になります。
視点①:リスクを「具体的な数字」で見える化する
不安の正体は「よく分からない恐怖」です。
- 資産が2割動いたら、生活費の何年分か?
- その変動は本当に致命的なのか?
数字にすると、管理できる対象に変わり、心が落ち着きます。
視点②:「運用の継続」と「人生への還流」を両立
年齢を理由に運用をやめる必要はありません。
- 長期運用の土台は維持する
- そこから生まれる利益を、少しずつ人生に使う
このバランスが、老年学的に最も合理的な「出口戦略」です。
視点③:「熟睡できる投資」を貫く
理解できない複雑な商品には、 何歳でも手を出すべきではありません。
特に人生の後半では、 シンプルさが最大の武器です。
派手さはなくても、 淡々と長期運用を続けることが、 お金の不安から解放され続ける最も確実な方法です。
結び:不安は「危険信号」ではなく「道しるべ」
不安があるからこそ、 自分に無理のない範囲を見極め、 合理的で安心できる投資の形を選び直すことができます。
老年学の視点では、不安は迷いではなく、 「お金を一生使いこなせる形に整え直すプロセス」です。
不安を道しるべにして、 あなたにとって心地よい「お金との距離感」を見つけていきましょう。
【連載案内】
このコラムは
「心とお金の老年学」シリーズです。
年齢とともに変わる判断力やお金との向き合い方を、老年学(ジェロントロジー)の視点から考えていきます。